2026年前三季度业绩亮点
在手订单及出货量大幅攀升
·营业收入平稳向好
·资产总额有序扩张
·研发投入不断加码
·多线产品捷报频传
·股权激励正式落地
在手订单及出货量大幅攀升
在手订单同比+88.20%
·截至2025年9月29日:90.72亿元
·截至2026年9月29日:170.73亿元
2026年以来,半导体专用设备制造业延续高速增长态势,公司凭借技术优势、产品成熟度和市场认可度,不断深耕现有市场、拓展新市场,在手订单规模较上年同期大幅提升。
出货量2026前三季度59.61亿元,同比+34.24%。
营业收入平稳向好
营业收入同比+11.57%
·2025年1-9月:51.46亿元
·2026年1-9月:57.42亿元
归母净利润同比-15.45%
·2025年1-9月:12.66亿元
·2026年1-9月:10.70亿元
主要原因是公司本报告期对外投资产生的公允价值变动损益较上年同期大幅减少所致。
资产总额有序扩张
总资产比上年度末增减变动幅度+12.91%
·上年度末:188.95亿元
·本报告期末:213.34亿元
归母净资产比上年度末增减变动幅度+9.59%
·上年度末:134.70亿元
·本报告期末:147.61亿元
研发投入不断加码
研发投入同比+20.71%
·2025年1-9月:8.68亿元
·2026年1-9月:10.48亿元
研发投入占营收比重同比增加1.38个百分点
·上年同期:16.87%
·本报告期:18.25%
多线产品捷报频传
公司自主研发的 Ultra ECP ap-p水平式面板级电镀设备 获得两家先进封装领域客户订单:一是来自中国大陆一家现有先进封装客户的首台510×515mm面板级水平式电镀量产设备,计划于2027年上半年交付;二是来自中国大陆以外亚洲一家领先面板制造商新客户的一台310×310mm面板级水平式电镀设备,于2026年第四季度顺利出机。
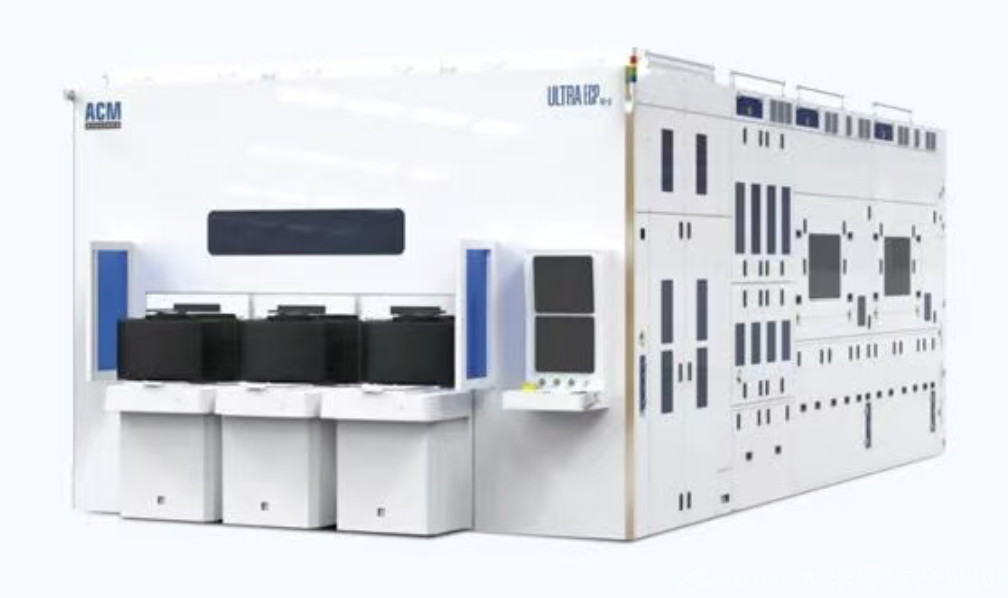
Ultra ECP ap-p面板级水平式铜电镀设备
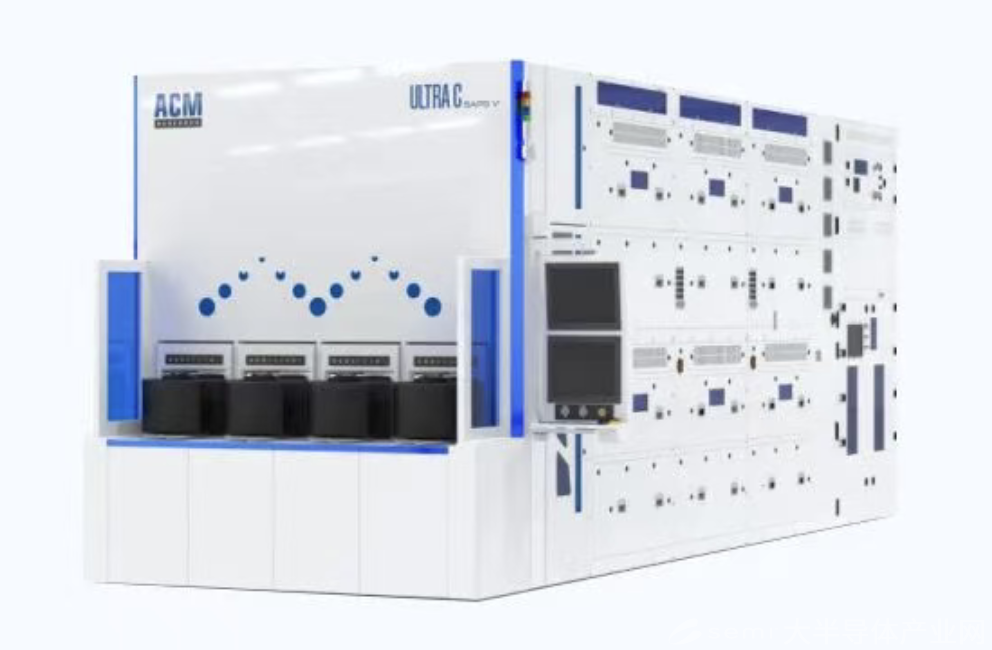
公司 推出升级版单晶圆170°C高温SPM清洗设备。升级版设备新增SPM回收功能,可实现70%的回收率,颗粒控制水平可满足客户spec要求。该设备已在国内一家主流晶圆代工厂通过超50道工艺层的验证,充分展现了该设备对广泛清洗需求场景的适用性。
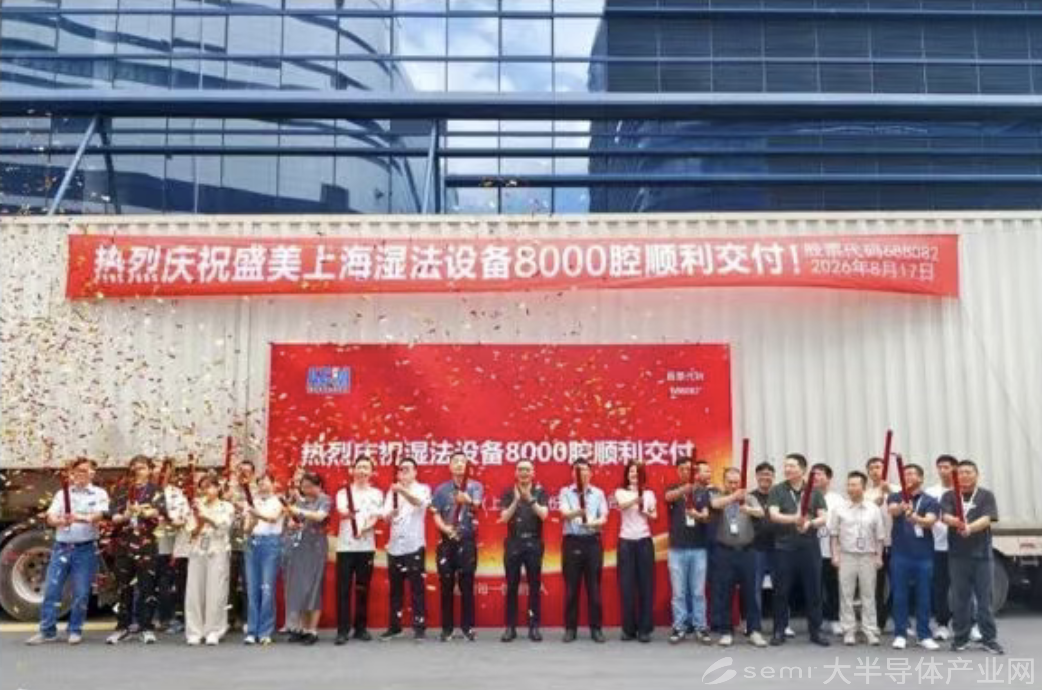
公司湿法设备8000腔顺利出货交付。 从技术突破到规模化应用,从产品迭代到市场拓展,第8000腔的成功交付,不仅标志着盛美上海湿法设备产业化进程迈上新台阶,也充分体现了公司在技术创新、产品质量、生产交付与客户服务等方面的综合实力,以及市场和客户对盛美上海产品的持续认可。
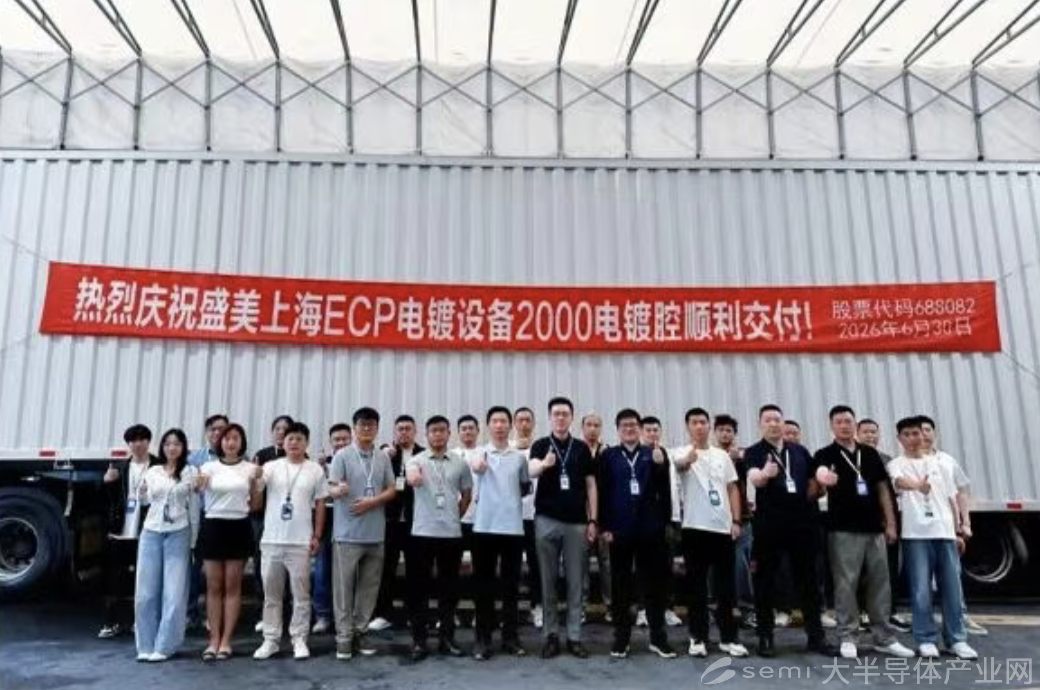
公司ECP电镀设备正式迈入2000腔量产交付新阶段。 自2017年首台Ultra ECP ap设备进入先进封装客户验证、2019年成功切入前道IC制造以来,公司电镀业务稳步提速,先后于2022年突破500腔、2025年突破1500腔交付规模,从技术验证走向大规模商业化落地。
股权激励正式落地
8月6日,公司以80.97元/股的授予价格,向符合授予条件的508名激励对象授予限制性股票203.0820万股,约占目前公司股本总额的0.42%,2026年限制性股票激励计划正式进入实施阶段。通过限制性股票激励进一步凝聚核心技术及管理人才,激发组织活力。
- 长效激励机制落地实施,为公司持续技术创新和长期稳健发展提供坚实的人才保障。